TCU calcula alíquota de referência de 11,3% para a CBS em 2027. Para empresas do Lucro Presumido que hoje recolhem PIS e Cofins a 3,65%, a mudança exige atenção: a carga efetiva dependerá dos créditos, das despesas e das regras de transição.
A Reforma Tributária começa a ganhar números concretos, e eles merecem atenção de quem empreende.
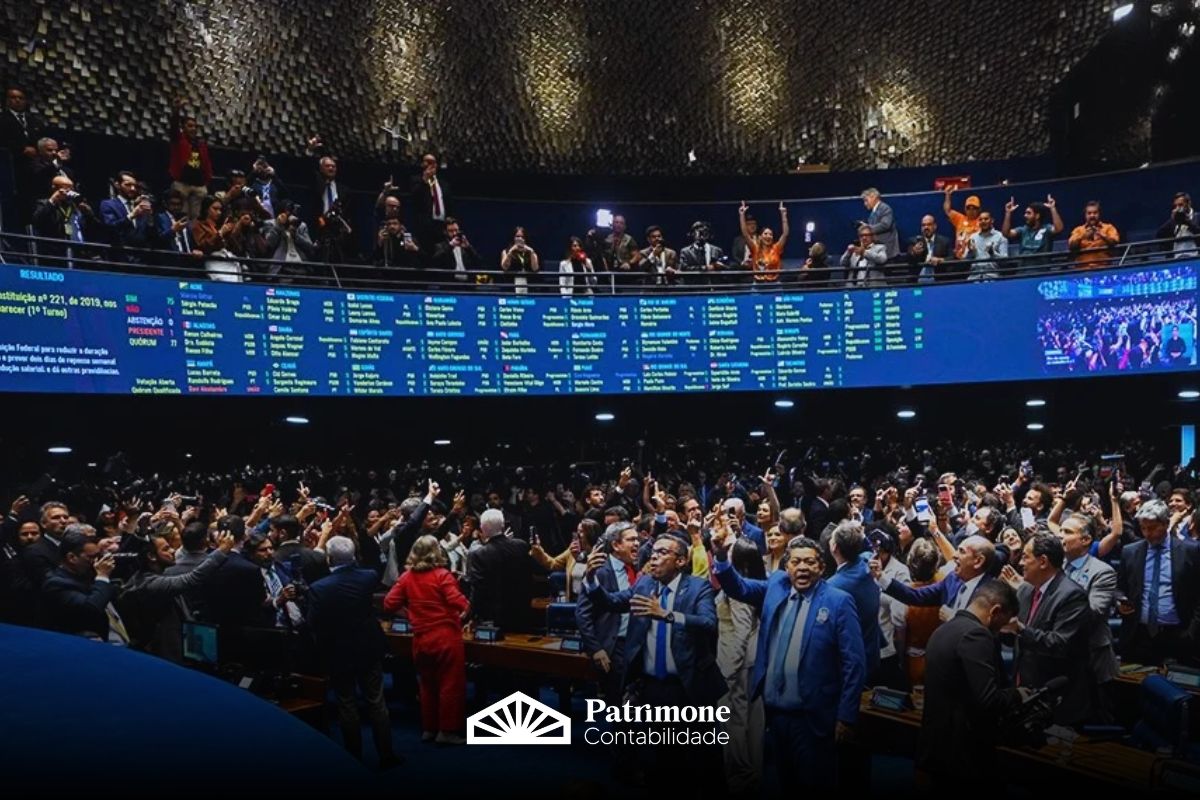
Em 28 de outubro de 2026, o Tribunal de Contas da União (TCU) aprovou o cálculo de uma alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), prevista para 2027. O percentual ainda deverá ser fixado pelo Senado Federal, conforme o procedimento previsto na legislação.
A CBS substituirá gradualmente o PIS e a Cofins, dois tributos federais que hoje fazem parte da rotina fiscal das empresas brasileiras.
O alerta está na comparação: enquanto muitas empresas de serviços no Lucro Presumido recolhem atualmente PIS e Cofins à alíquota conjunta de 3,65% sobre o faturamento, a referência calculada para a CBS é de 11,3%.
Estamos falando de uma alíquota nominal mais de três vezes maior. Isso não significa que toda empresa pagará automaticamente três vezes mais imposto, porque o novo sistema terá regras de créditos e uma base de cálculo própria. Porém, para negócios com poucos créditos tributários, especialmente algumas prestadoras de serviços, o risco de aumento da carga merece ser analisado desde já.
E existe outro ponto importante: as estimativas para o IVA total brasileiro, que reunirá CBS e IBS, já apontavam para uma alíquota padrão próxima de 28%. Se confirmada nesse patamar, ela colocaria o Brasil entre os países com maior tributação sobre o consumo, e possivelmente no topo dos rankings internacionais.
1. CBS de 11,3%: o que foi anunciado?
A CBS é o tributo federal criado pela Reforma Tributária para substituir o PIS/Pasep e a Cofins.
Segundo a Agência Senado, o TCU aprovou o cálculo de uma alíquota de referência de 11,3% para 2027. A decisão será encaminhada ao Senado, a quem cabe fixar o percentual por meio de resolução até 15 de dezembro de 2026.
O novo tributo fará parte do modelo de Imposto sobre Valor Agregado (IVA), no qual os tributos pagos em etapas anteriores podem gerar créditos para compensação nas etapas seguintes.
Na prática, a reforma busca substituir diversos tributos sobre o consumo por um sistema de cobrança mais integrado. Porém, simplificar a forma de calcular e recolher impostos não significa necessariamente pagar menos.
Para algumas empresas, a mudança poderá trazer ganhos com créditos. Para outras, especialmente aquelas com estrutura de custos concentrada em salários e poucos insumos tributados, a transição pode representar um desafio financeiro relevante.
2. De 3,65% para 11,3%: entenda a diferença
Para visualizar o tamanho do alerta, vamos considerar uma empresa de serviços enquadrada no Lucro Presumido, sujeita atualmente à alíquota cumulativa de PIS e Cofins de 3,65%.
Compare os percentuais:
| Tributação | Alíquota nominal considerada |
|---|---|
| PIS + Cofins no regime cumulativo | 3,65% |
| CBS de referência calculada para 2027 | 11,3% |
| Diferença entre as alíquotas | 7,65 pontos percentuais |
A diferença é expressiva. Mas é fundamental compreender que essa comparação considera as alíquotas nominais, e não a carga tributária final de uma empresa após créditos, ajustes e aplicação das regras legais.
No sistema atual, empresas no regime cumulativo geralmente não aproveitam créditos de PIS e Cofins da mesma forma que empresas no regime não cumulativo. No novo sistema, a CBS terá regras próprias de creditamento.
Portanto, o impacto real dependerá da atividade, das aquisições que geram créditos, da estrutura de custos e das regras específicas aplicáveis à empresa.
Ainda assim, a comparação ajuda a entender por que o assunto merece atenção, principalmente para empresas que possuem poucos custos com aquisição de bens e serviços passíveis de gerar créditos.
3. Exemplo prático: quanto isso representa em uma empresa de serviços?
Imagine um escritório de serviços no Lucro Presumido com faturamento mensal de R$ 100 mil.
No sistema atual, considerando PIS e Cofins cumulativos a 3,65%, o cálculo simplificado seria:
- Faturamento mensal: R$ 100.000
- PIS e Cofins a 3,65%: R$ 3.650
Agora, aplicando apenas para fins ilustrativos a alíquota nominal de referência de 11,3% da CBS sobre a mesma receita:
- Faturamento mensal: R$ 100.000
- CBS a 11,3%: R$ 11.300
A diferença bruta entre os dois cálculos seria de R$ 7.650 por mês, ou R$ 91.800 em doze meses, caso os valores permanecessem constantes.
Atenção: não se deve concluir que essa empresa necessariamente pagará R$ 11.300 de CBS. O exemplo serve para demonstrar a diferença entre os percentuais nominais. A apuração real dependerá da legislação aplicável, dos créditos aproveitáveis e das condições da operação.
Mesmo com essa ressalva, o cenário demonstra por que as empresas precisam simular os efeitos da reforma antes de definir seus preços e suas metas financeiras para 2027.
4. Por que as empresas de serviços estão entre as que precisam ficar mais atentas?
Uma empresa que comercializa mercadorias pode ter aquisições tributadas de produtos, materiais e outros itens que gerem créditos no novo sistema.
Já uma prestadora de serviços pode concentrar grande parte de suas despesas em:
- Folha de pagamento;
- Pró-labore;
- Salários e encargos;
- Aluguel;
- Despesas administrativas;
- Serviços e despesas com tratamento tributário específico.
Nem todas essas despesas geram créditos de CBS. A folha de pagamento, por exemplo, não funciona como uma aquisição tributada de bens ou serviços para fins de creditamento.
Isso significa que uma empresa com poucos gastos elegíveis a créditos poderá ter menos oportunidades de compensar o tributo incidente sobre suas receitas.
Pense em um escritório de contabilidade, uma agência de marketing, uma consultoria empresarial ou uma empresa de serviços profissionais com faturamento elevado e poucos insumos tributados. Se a maior parte dos custos estiver concentrada em pessoas, o efeito econômico pode ser bastante diferente daquele observado em uma empresa com grandes volumes de compras creditáveis.
O risco não está apenas na alíquota anunciada, mas na relação entre faturamento, custos, créditos e preço de venda.
Por isso, não é correto afirmar que todas as empresas de serviços pagarão mais. Entretanto, é igualmente arriscado presumir que a reforma será neutra para todas elas.
5. A previsão de 9,21% já preocupava. Agora, o que observar?
Antes da divulgação do cálculo de 11,3% para a CBS de 2027, estimativas e projeções sobre a reforma já geravam preocupação com o peso da tributação sobre o consumo.
Uma referência de 9,21% para a CBS já representaria uma diferença expressiva em relação aos atuais 3,65% de PIS e Cofins cumulativos.
A nova referência de 11,3% amplia o alerta sobre o percentual que poderá ser necessário para preservar a arrecadação federal no período de transição.
É importante, contudo, distinguir as estimativas anteriores da decisão atual: os 11,3% correspondem ao cálculo aprovado pelo TCU para a CBS de 2027, ainda sujeito à fixação pelo Senado. O percentual de 9,21% deve ser tratado como uma estimativa anterior, e não como uma alíquota definitiva que tenha vigorado.
Para a empresa, a pergunta mais importante não é apenas qual percentual aparecerá na legislação. É quanto imposto efetivamente será pago depois da aplicação das regras de incidência e de crédito.
6. IVA brasileiro pode chegar a 30%: o que isso significa?
A CBS será apenas uma parte do novo sistema. Ela se somará ao Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, para formar o IVA brasileiro.
Estimativas anteriores da reforma apontaram para uma alíquota padrão total de 30%. Se esse patamar for confirmado, o Brasil terá uma das maiores alíquotas de IVA do mundo e poderá ocupar a primeira posição entre os países comparáveis.
Isso não significa que toda operação será tributada exatamente a 30%. O sistema prevê regimes diferenciados, reduções de alíquotas, tratamentos específicos e regras de creditamento. Além disso, a alíquota padrão total e a CBS de 2027 são conceitos distintos.
Mesmo com essas diferenças, o percentual estimado chama a atenção para um problema concreto: empresas precisarão compreender não apenas a alíquota nominal, mas também o efeito da tributação sobre suas margens, seus preços e sua competitividade.
Para negócios com baixa margem de lucro, qualquer aumento da carga efetiva pode exigir mudanças no planejamento financeiro. Para prestadoras de serviços com poucos créditos, o desafio poderá ser ainda maior.
7. A reforma não acontece toda de uma vez
Apesar do início da CBS em 2027, a transição completa do sistema tributário se estenderá até 2033.
Segundo o cronograma divulgado pela Receita Federal:
- 2027: início da CBS e extinção de PIS e Cofins, conforme as regras de transição.
- 2029 a 2032: redução gradual de ICMS e ISS e aumento progressivo da participação do IBS.
- 2033: previsão de vigência integral do novo modelo, com extinção de ICMS e ISS.
Essa transição exige planejamento. As empresas precisarão acompanhar as regras que entram em vigor em cada etapa, adaptar seus sistemas de emissão de documentos fiscais e revisar seus processos de apuração.
O fato de a reforma ser gradual não significa que seja possível deixar a preparação para depois. Os efeitos sobre sistemas, contratos e preços podem exigir ajustes antecipados.
8. O que sua empresa deve fazer agora?
Diante das novas referências de alíquota, o melhor caminho é transformar a preocupação em planejamento.
Confira as principais medidas:
- Simule a carga tributária atual e a futura: compare os tributos pagos hoje com cenários de CBS e IBS, considerando as regras aplicáveis à sua atividade.
- Mapeie os possíveis créditos: identifique quais compras e despesas poderão gerar créditos e quais não se enquadram nas regras.
- Revise a formação de preços: avalie se os preços atuais serão suficientes para preservar a margem após a transição.
- Analise o regime tributário: compare o Lucro Presumido, o Lucro Real e, quando aplicável, as regras do Simples Nacional.
- Revise contratos comerciais: contratos de longo prazo podem precisar de avaliação para lidar com alterações relevantes na tributação.
- Prepare os sistemas fiscais: confira se os sistemas de gestão e emissão de documentos fiscais estão sendo adaptados às novas exigências.
- Acompanhe as alíquotas oficiais: não baseie decisões definitivas apenas em estimativas ou percentuais ainda sujeitos a aprovação.
Uma simulação tributária bem feita pode revelar riscos que não aparecem na análise isolada da alíquota. Também pode identificar oportunidades de crédito e ajustes operacionais capazes de reduzir o impacto financeiro.
Conclusão: sua empresa pode faturar mais e ainda assim lucrar menos
A estimativa de CBS de 11,3% para 2027 reforça a necessidade de as empresas se prepararem para a Reforma Tributária. Para quem hoje recolhe PIS e Cofins cumulativos a 3,65%, a diferença nominal é significativa e merece análise individualizada.
O efeito final dependerá dos créditos, da atividade, da estrutura de custos, do regime tributário e das regras definitivas. Mas uma coisa é clara: não será seguro administrar a empresa em 2027 usando apenas as referências tributárias de hoje.
A projeção de um IVA total próximo de 30% também reforça a importância de revisar preços, contratos, margens e planejamento financeiro, especialmente nas empresas de serviços que podem ter menos créditos para compensar.
A Patrimone Contabilidade, escritório de contabilidade em Maceió, acompanha as mudanças tributárias e ajuda empresas a avaliar cenários, organizar o planejamento fiscal e tomar decisões com mais segurança.
Não espere a nova cobrança chegar para descobrir o impacto no seu caixa. Procure orientação contábil e comece a simular os efeitos da reforma sobre o seu negócio.
Entre em contato agora mesmo e fale com um dos nossos contadores em Maceió!
Perguntas frequentes
A CBS de 11,3% já está definitivamente aprovada?
O TCU aprovou o cálculo da alíquota de referência, mas, conforme a notícia de 28 de outubro de 2026, o percentual ainda deverá ser fixado pelo Senado Federal.
A empresa que paga 3,65% de PIS e Cofins passará automaticamente a pagar 11,3%?
Não é possível afirmar isso apenas comparando as alíquotas nominais. A apuração dependerá das regras de incidência, dos créditos permitidos e das condições da operação.
Por que empresas de serviços podem ser mais afetadas?
Algumas prestadoras de serviços concentram custos em salários e outras despesas que não geram créditos de CBS. Nesses casos, pode haver menos créditos para compensar o imposto incidente sobre as receitas.
O IVA brasileiro será de 28%?
Esse percentual é uma estimativa da alíquota padrão total, não uma alíquota única definitiva para todas as operações. O resultado dependerá das regras e dos parâmetros oficiais do novo sistema.
O Simples Nacional também será afetado?
O Simples possui tratamento próprio na Reforma Tributária. O impacto dependerá das regras aplicáveis ao regime, da atividade e das opções disponíveis para apuração e creditamento. Por isso, cada empresa deve avaliar seu cenário antes de decidir se mantém o regime atual.
Fonte: Agência Senado.